

Par Jalel Ben Romdhane
Ce qui s’est produit à Istanbul en septembre 2026, des millions d’épargnants africains l’ont déjà vécu (Tunis, Lagos, Accra, etc.), c’est un jour où tout disparaît emportant les dépôts de milliers de clients.
La Turquie vient de rejouer la même tragédie, mais avec des moyens de banquier : des fonds d’investissement agréés, une bourse, un régulateur et des circuits de distribution institutionnels. Voici comment le piège se referme, chaque fois, selon une mécanique remarquablement semblable.
Le pays où l’épargne craint de dormir
Tout commence par une question que des millions d’Africains et de Turcs se posent chaque matin : comment préserver son argent lorsque la monnaie fond ?
En Turquie, l’inflation a culminé à 85,5% en octobre 2022. Elle s’établissait encore à 29,77% en glissement annuel en octobre 2026, selon les données officielles turques relayées par Trading Economics. La livre a subi une dépréciation majeure face au dollar ; les ménages ont appris, souvent à leurs dépens, que l’argent immobilisé sans rendement réel se dissout.
L’épargne prend alors la fuite. Selon les estimations de la banque centrale turque, les ménages détenaient environ 311 milliards de dollars d’or physique non enregistré au troisième trimestre 2024. L’« or sous l’oreiller », largement hors du système bancaire formel comme nous connaissons les tontines, l’or familial ou les comptes en devises de nombreux pays africains : une défense instinctive contre l’inflation et la défiance institutionnelle.
Parallèlement, la bourse a attiré une vague considérable de nouveaux entrants. Entre 2021 et 2024, 179 sociétés se sont introduites à la cote, tandis que le nombre d’investisseurs particuliers a fortement progressé, atteignant environ 7,6 millions fin 2023, après un pic de 8,5 millions. Beaucoup étaient des débutants, attirés par la
promesse de rendements élevés, un phénomène que l’on connaît dans nos régions connaît lorsqu’une plateforme promet monts et merveilles sur WhatsApp.
Voilà le carburant, parce qu’en définitive une chaîne de Ponzi n’est jamais qu’une machine à convertir l’angoisse monétaire en cash-flow : les premiers sont payés avec l’argent des derniers, jusqu’au jour où il n’y a plus de derniers.
Borsa Istanbul : une mégapole aux fondations étroites
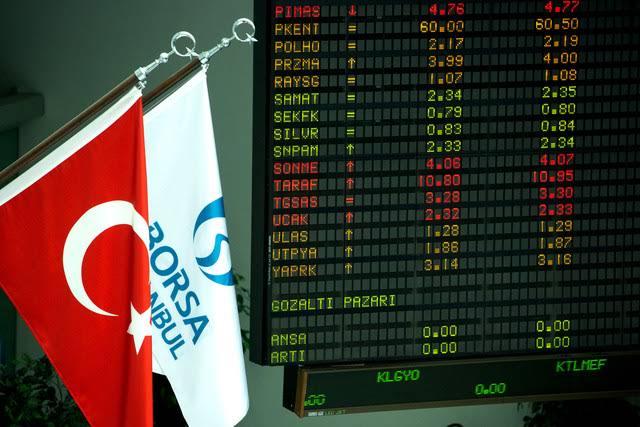
La Bourse d’Istanbul aligne des centaines de sociétés cotées et une capitalisation de plusieurs centaines de milliards de dollars. De quoi faire illusion, mais trois asymétries disent la vérité du marché.
La profondeur, d’abord : L’argent ne circule réellement que sur une poignée de grandes capitalisations. Derrière s’étire une foule de petites valeurs peu liquides, difficiles à acheter et, surtout, à revendre sans faire chuter le cours.
Le flottant, ensuite : Dans un marché où le capitalisme demeure largement familial, les introductions récentes n’ont mis en circulation qu’une fraction limitée du capital. Imaginez un marché 20% de la production change de mains : celui qui détient les 80% autres fixe le prix. Un flottant exigu est au manipulateur ce que l’oxygène est au feu.
Les acteurs, enfin : Des millions de petits porteurs font face à un nombre restreint d’investisseurs professionnels et de grandes fortunes, mieux informés, mieux outillés et mieux connectés. L’asymétrie d’information n’est pas un risque marginal du marché turc : elle en constitue, en partie, la structure.
Le régulateur voyait pourtant des signaux. Dès juin 2026, Morgan Stanley Capital International (MSCI), société financière américaine quingère des indices boursiers a averti que des investisseurs institutionnels internationaux soupçonnaient des comportements de trading coordonné impliquant des participations de fonds dans de petites sociétés cotées, susceptibles de gonfler artificiellement les estimations de flottant et les cours. Les mesures de durcissement n’ont toutefois été renforcées qu’à la fin du mois d’août. La crise a éclaté quelques semaines plus tard.
Quatre costumes, un seul moteur
La Turquie est familière des chaînes de Ponzi :
1982 : la matrice. Lorsque la Turquie libéralise la finance, des centaines de « bankers » promettent des taux que les banques n’osent plus offrir. Ils refinancent les dépôts anciens par les dépôts nouveaux, le mécanisme de Ponzi à la lettre.
2016 : la gamification. Çiftlik Bank vend des vaches numériques, nourries dans une application à coups de rendements garantis, un MMM en costume de jeu vidéo. Son fondateur, rappeur surnommé « Tosuncuk », est extradé du Brésil et condamné à une peine de prison de plusieurs dizaines de milliers d’années.
2021 : la tokenisation. Thodex promet des rendements fixes sur des dépôts en bitcoin, une antinomie dans les termes. Quelque 400 000 comptes plus tard, le fondateur s’envole pour l’Albanie avec la caisse.
La progression est nette du collecteur sans licence au jeu mobile, du jeu mobile à la crypto, puis de la crypto au produit agréé, distribué par des intermédiaires financiers. En 2026, la chaîne de Ponzi entre enfin dans le circuit régulé.
Les 131 fonds : la Ponzi en costume régulé
Voici le mécanisme, sans jargon.
Sept sociétés de gestion investissent l’épargne de leurs clients dans des petites actions quasi invendables. Leurs achats font monter les cours. La hausse fait grimper la valeur affichée des fonds. Les performances spectaculaires attirent de nouveaux épargnants, dont l’argent sert à racheter les mêmes titres.
La boucle est parfaite. Le régulateur parlera de valorisations « fictives ».
Le 15 septembre, Pusula déclare ne plus pouvoir rembourser ses souscripteurs. Tera suit le lendemain. La Bourse d’Istanbul perd environ 12% en quelques séances, tandis qu’environ cinquante valeurs chutent de 40% ou plus. Le 18 septembre, le régulateur ordonne la liquidation de 131 fonds gérés par sept sociétés : 455 758 investisseurs sont concernés, pour un encours évalué à environ 18,3 milliards de dollars.
L’enquête s’est élargie. Des dizaines de personnes ont été arrêtées, les avoirs de nombreux suspects et entités ont été gelés, et les autorités examinent les transferts d’argent et de cryptomonnaies vers l’étranger depuis 2024. La démission de Fatma
Betül Sayan Kaya, ancienne ministre et vice-présidente du parti au pouvoir, a ajouté une dimension politique à un scandale déjà financier.
Mais l’essentiel tient dans une équation simple : les premiers sortent ; les derniers payent… comme toujours !
L’État ouvre le robinet, la confiance reste blessée
L’État turc a tenté de contenir l’incendie. La liquidation des fonds a été prolongée de trois à six mois afin de réduire la pression vendeuse et d’éviter que les titres illiquides ne soient bradés. Les investisseurs doivent être remboursés au prorata de leurs parts, mais rien ne garantit qu’ils récupéreront la totalité de leur mise. Un fonds n’est pas un compte d’épargne ; lorsque les actifs sous-jacents sont illiquides ou surévalués, la valeur affichée ne vaut pas la valeur récupérable.
C’est là le nœud de l’affaire parce que 18 milliards de dollars gelés ne valent pas 18 milliards de dollars rendus. Le taux de récupération réel restera le véritable indicateur de la gravité du scandale.
L’équation qui se répète, d’Istanbul à Lagos
Rien de tout cela n’est une dérive culturelle, tout est système. Trois termes suffisent.
Un carburant : l’inflation chronique, qui pousse des millions d’épargnants novices vers toute promesse de rendement nominal élevé.
Un terrain : un marché étroit — flottants faibles, petites valeurs illiquides, petits porteurs désarmés face aux professionnels — où la manipulation coûte peu et rapporte énormément.
Une tolérance : une régulation réactive, des signaux d’alerte ignorés, des conflits d’intérêts avec la sphère politique et une presse d’investigation fragilisée.
Gamifiée en 2016, tokenisée en 2021, régularisée en 2026 : la fraude turque n’innove que dans l’emballage. Le moteur n’a pas changé depuis Charles Ponzi. Ce n’est pas la Turquie qui innove ; c’est le Ponzi qui s’adapte.
La leçon pour l’Afrique de l’Ouest
Le renversement s’impose : l’Afrique de l’Ouest n’a pas de leçon à recevoir de la Turquie. C’est plutôt l’inverse.
Reprenons l’équation. Le carburant est identique, souvent amplifié : inflation, monnaies faibles, chômage des jeunes, épargne sans rendement réel, défiance envers les banques. Le terrain change et c’est la vraie leçon.
En Turquie, la fraude a exploité la microstructure d’une bourse. En Afrique, elle exploite une infrastructure de distribution : le mobile money comme rail de paiement, WhatsApp et Telegram comme réseau de prospection, et la confiance sociale (la tontine, l’association, l’influenceur, le « CEO » charismatique en visioconférence) comme substitut de la garantie réglementaire.
En Turquie, la Ponzi portait un costume régulé, en Afrique elle porte un costume social.
De cette comparaison découlent quatre leçons opérationnelles.
Une licence n’est pas une garantie. Il faut surveiller ce que font les entités agréées, pas seulement qui en détient une.
La vitesse de réaction est tout. Les régulateurs de la sous-région, souvent saisis après l’effondrement, doivent institutionnaliser l’alerte précoce : surveillance des flux, signalements transfrontaliers, tests de liquidité et contrôles des valorisations.
Préparer la sortie avant la chute. Un plan de sauvetage de l’épargnant doit exister sur étagère : gel ciblé, liquidation ordonnée, information claire, restitution prioritaire et responsabilité des dirigeants.
Réguler les vecteurs, pas seulement les produits. WhatsApp, églises, influenceurs, groupes Telegram : la prévention doit être transfrontalière dès le départ, car une fraude numérique ne connaît pas les frontières.
La formule vaut pour les deux rives de la Méditerranée. En Turquie, la Ponzi a mis le costume du régulé tandis qu’en Afrique elle porte celui du voisin, du chef de tontine et de l’influenceur.
Le costume change, le moteur (l’angoisse monétaire convertie en cash-flow) reste le même. Tant que l’inflation détruira l’épargne, chaque nouvelle technologie financière sera un nouveau costume. Et le Ponzi, lui, n’a jamais fini de se réadapter.


